
業務用洗剤の卸売をしている小さな会社で、新規事業の担当になったとします。清掃会社向けに、洗剤を必要な分だけ量って売り、月に2回まとめて届けるという案です。社内の会議では「仕入れ値の倍で売れば儲かる」という話になり、試算表にも売上と仕入れの2行だけが入りました。ところが、試しに1社分の注文を手で数えてみると、容器の購入、配送の手配、請求書の発行、カードで払われたときの手数料と、仕入れ以外の出費が次々に出てきました。1回の注文で結局いくら手元に残るのかが、誰にも答えられません。
こんなことはないでしょうか。
この記事では、1回の注文で手元にいくら残るかを、1枚の表で出す手順を、架空の事業を例に書きます。例は、従業員10人ほどの清掃会社に、業務用洗剤を量り売りで届ける事業です。空欄の表、記入例、計算を1行ずつ確かめる手順、読み方、見積もりが甘くなりやすい所の順に進めます。出てくる金額は、説明のために置いた例の値です。
この記事で分かること
結論から言うと、1回の注文で手元に残る額は、売上から、注文1件ごとに増える費用(仕入れ・資材・配送・決済手数料・作業時間・値引き)を引いて出します。この記事の例では、40Lの注文で売上10,000円のうち1,890円が残り、20Lの注文では95円でした。
- 売上から、注文1件ごとに増える費用を引いて、残る額を出す表の作り方
- 注文の量が違うと、残る額がどれだけ変わるかを並べて見る方法
- 表に入れ忘れやすい費用と、見積もりが甘くなる所
1. 最初に言葉を言い換える
この記事で使う言葉を、先に言い換えます。
変動費は、注文が1件増えると、それに合わせて増える費用です。洗剤の仕入れ、詰め替えの容器、配送費、決済の手数料が当たります。J-Net21の解説では、変動費を「売上に比例してかかる費用」と説明し、例として原材料や仕入商品を挙げています。反対に、売上に関係なく一定額かかる費用が固定費で、家賃や正社員の給与が例に挙がっています。
限界利益は、売上から変動費を引いた残りです。言葉で書けば「注文1件が増えるたびに、固定費の支払いと利益のために手元へ回せる額」です。式にすると、次のようになります。
限界利益=売上-変動費
この記事で「1注文あたりの残る額」と呼ぶのは、この限界利益を、注文1件ぶんだけ取り出したものです。固定費は、倉庫の賃料や計量器の購入費のように、注文の件数に関係なく発生するので、この表には入れません。固定費まで含めて、月に何件の注文で赤字が止まるかを出す方法は、別の記事で扱います。
もう1つ、ユニットエコノミクスという言葉があります。freeeの解説では「顧客1人あたりの採算性を測るための指標」とされ、計算式は顧客生涯価値を顧客獲得単価で割るものとして紹介されています。この記事はそこまで進まず、その前の段階、つまり注文1件でお金が残るのかを確かめます。1件ごとに赤字なら、件数を増やすほど赤字が増えるので、先にここを確かめる意味があります。
2. 空欄の表を用意する
最初に用意するのは、次の空欄の表です。右端の列には、その行の費用が「注文の数量に連動するのか、売上の額に連動するのか、1件ごとに決まった額か」を書き込みます。これが後で効いてきます。
| 行 | 項目 | 1注文あたりの金額(円) | 数え方(連動先) |
|---|---|---|---|
| A | 売上(税抜) | 数量×単価 | |
| B | 仕入れ | 数量×仕入れ単価 | |
| C | 容器・ラベルなどの資材 | ||
| D | 配送費 | ||
| E | 決済手数料 | ||
| F | 梱包・計量の作業時間 | ||
| G | 値引き・返品の見込み | ||
| H | 変動費の合計(B〜Gの合計) | ||
| I | 1注文あたりの残る額(A-H) | ||
| J | 残る額の割合(I÷A) |
数字の集め先も決めておきます。仕入れは仕入れ先の価格表、資材は容器とラベルの見積書、配送は運送会社の見積、決済手数料は決済サービスの公式の料金ページです。作業時間だけは書類がないので、洗剤を実際に量って詰め、ストップウォッチで測ります。測っていない数字には、表の端に「仮」と書き込みます。
使い方の約束を2つ決めておきます。1つ目は、金額を税抜で統一することです。仕入れは税込、売上は税抜というように混ぜると、全体が1割ほどずれます。2つ目は、行Fと行Gを空欄にしないことです。この2行は、確かめにくいので、つい省かれます。省くと、残る額が実際より大きく見えます。
3. 記入例を入れる
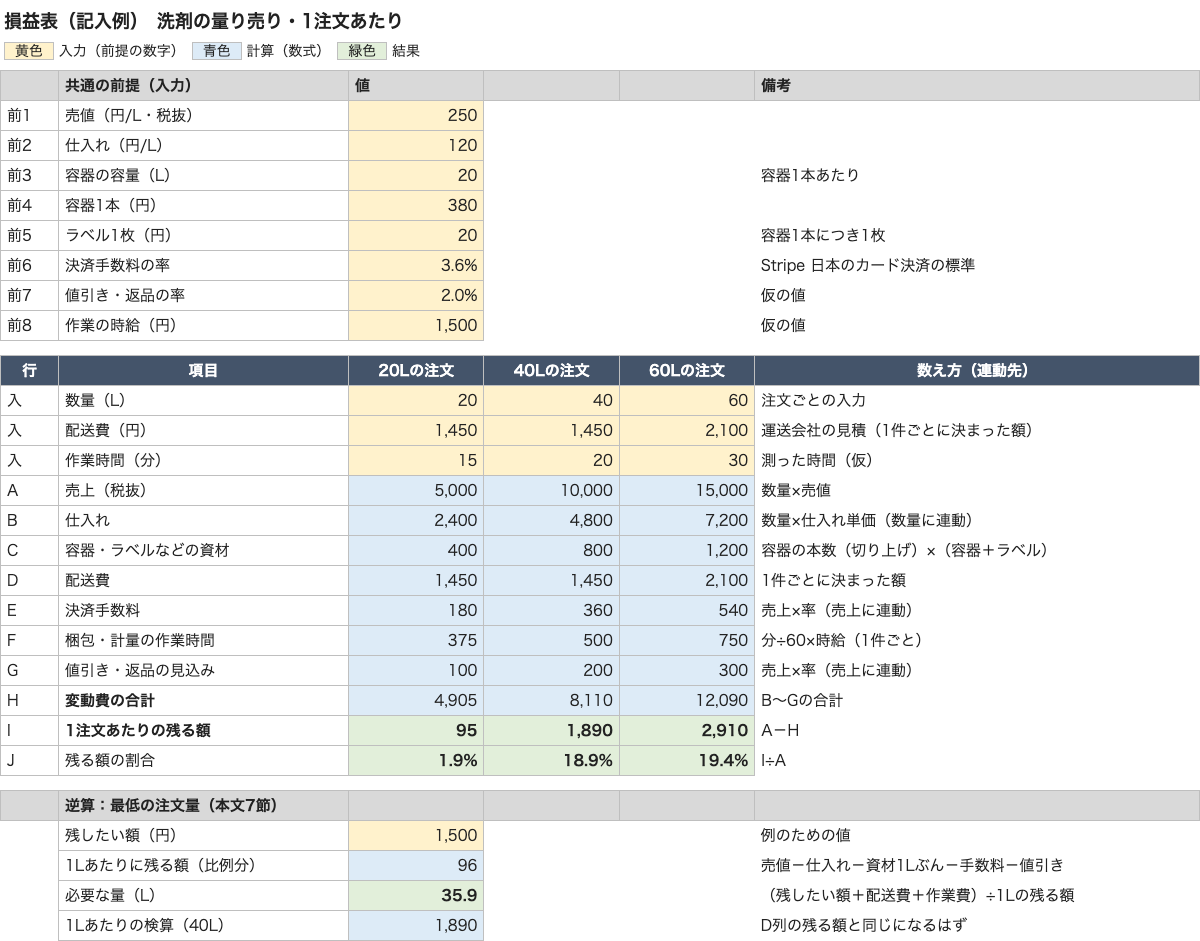
次に、例の事業の数字を入れます。想定した1注文は、20Lの洗剤を2本、合計40Lです。売値は1Lあたり250円、仕入れは1Lあたり120円としました。
| 行 | 項目 | 1注文あたりの金額(円) | 数え方(連動先) |
|---|---|---|---|
| A | 売上(税抜) | 10,000 | 40L×250円 |
| B | 仕入れ | 4,800 | 40L×120円(数量に連動) |
| C | 容器・ラベルなどの資材 | 800 | 容器2本×380円+ラベル2枚×20円(本数に連動) |
| D | 配送費 | 1,450 | 運送会社の見積(1件ごとに決まった額) |
| E | 決済手数料 | 360 | 10,000円×3.6%(売上に連動) |
| F | 梱包・計量の作業時間 | 500 | 20分×時給1,500円(1件ごと) |
| G | 値引き・返品の見込み | 200 | 売上の2%(仮の値) |
| H | 変動費の合計 | 8,110 | B〜Gの合計 |
| I | 1注文あたりの残る額 | 1,890 | 10,000-8,110 |
| J | 残る額の割合 | 18.9% | 1,890÷10,000 |
決済手数料の3.6%は、Stripeの料金ページに載っている、日本のカード決済の標準の率です(2026年11月16日に確認)。Squareのページには、オンライン決済は3.6%、請求書決済は3.25%と載っていました。決済サービスによって率が違い、年間の決済額や使い方で変わる場合もあるので、使うサービスの公式ページで見直してください。値引き・返品の見込みの2%と、作業の時給1,500円は、確かめた数字ではなく、例のための仮の値です。
次の画像は、この表を数式の入った表計算ファイルに作り直した画面です。黄色の欄が入力(前提の数字)、青色の欄が数式で、緑色が結果です。売値や配送費の欄を1つ書き換えると、下の行がすべて変わります。
4. 計算を1行ずつ確かめる
表の計算を、順番に確かめます。
ステップ1は、売上です。40Lに1Lあたり250円を掛けて、40×250=10,000円です。
ステップ2は、仕入れです。40Lに1Lあたり120円を掛けて、40×120=4,800円です。
ステップ3は、資材です。容器が2本で、380×2=760円、ラベルが2枚で、20×2=40円、合わせて760+40=800円です。
ステップ4は、決済手数料です。売上10,000円に3.6%を掛けて、10,000×0.036=360円です。
ステップ5は、作業時間です。20分は3分の1時間なので、1,500÷3=500円です。
ステップ6は、値引き・返品の見込みです。10,000×0.02=200円です。
ステップ7は、変動費の合計です。4,800+800+1,450+360+500+200を、順に足します。4,800+800=5,600、5,600+1,450=7,050、7,050+360=7,410、7,410+500=7,910、7,910+200=8,110円です。
ステップ8は、残る額です。10,000-8,110=1,890円で、割合は1,890÷10,000=0.189、つまり18.9%です。
ここでの丸め方も書いておきます。この記事の金額は、円未満の端数が出ない値で置いているので、四捨五入はしていません。割合は小数第2位を四捨五入して、小数第1位までで書きます。7節の必要な量は、小数第2位を四捨五入して35.9Lと書き、容器の単位に直すときだけ切り上げます。
「仕入れ値の倍で売れば儲かる」という最初の話は、売値250円が仕入れ120円の約2.1倍なので、行Bだけを見れば合っています。ところが、行Cから行Gまでの出費を引くと、売上10,000円のうち、手元に残るのは1,890円です。仕入れだけを引いた5,200円との差は、3,310円あります。
5. 注文の量が違うと、残る額はどれだけ変わるのか
同じ単価でも、注文の量が小さいほど残る額は急に減り、今回の例では20Lで95円、40Lで1,890円、60Lで2,910円でした。
1つの注文だけを見ても、「その額が多いのか少ないのか」は分かりません。そこで、注文の量だけを変えて、同じ表を3本並べます。変えるのは数量だけで、単価・仕入れ値・手数料率は同じです。配送費だけは、60Lのとき荷物が重くなり、2,100円と置きました。作業時間は、20Lで15分、40Lで20分、60Lで30分としています。
| 行 | 項目 | 20Lの注文 | 40Lの注文 | 60Lの注文 |
|---|---|---|---|---|
| A | 売上 | 5,000 | 10,000 | 15,000 |
| B | 仕入れ | 2,400 | 4,800 | 7,200 |
| C | 資材 | 400 | 800 | 1,200 |
| D | 配送費 | 1,450 | 1,450 | 2,100 |
| E | 決済手数料(3.6%) | 180 | 360 | 540 |
| F | 作業時間(時給1,500円) | 375 | 500 | 750 |
| G | 値引き・返品(2%) | 100 | 200 | 300 |
| H | 変動費の合計 | 4,905 | 8,110 | 12,090 |
| I | 残る額 | 95 | 1,890 | 2,910 |
| J | 残る額の割合 | 1.9% | 18.9% | 19.4% |
20Lの列を確かめます。仕入れ20×120=2,400円、資材は容器1本380円とラベル1枚20円で400円、手数料5,000×0.036=180円、作業15分で1,500×15÷60=375円、値引き5,000×0.02=100円です。合計は2,400+400+1,450+180+375+100=4,905円、残る額は5,000-4,905=95円です。
60Lの列も同じです。仕入れ60×120=7,200円、資材は容器3本1,140円とラベル3枚60円で1,200円、手数料15,000×0.036=540円、作業30分で750円、値引き15,000×0.02=300円です。合計は7,200+1,200+2,100+540+750+300=12,090円、残る額は15,000-12,090=2,910円です。
6. 表の読み方
この表から読み取れることを、3つに分けて書きます。
1つ目は、残る額が小さい原因が、行ごとに分かることです。20Lの注文で残る額が95円しかないのは、配送費1,450円が売上5,000円の29%にあたるからです。配送費は注文の量が変わっても同じ額なので、小さな注文ほど重く効きます。このとき打つ手は、値上げよりも、最低の注文量を決める、あるいは複数の注文をまとめて配送する、という方向になります。
2つ目は、連動先で費用を分けると、変えたときの影響が読めることです。売上に連動する行(決済手数料、値引き)は、値上げしても売上に対する割合が変わりません。数量に連動する行(仕入れ、資材)は、量を増やしても1Lあたりの額は同じです。1件ごとに決まる行(配送費、作業時間の一部)だけが、量を増やすと1Lあたりが軽くなります。だから、注文の量を増やす工夫は効くのです。
3つ目は、割合の差が小さい列も、金額では大きく違うことです。40Lと60Lの割合は18.9%と19.4%で、ほとんど変わりません。ところが、残る額は1,890円と2,910円で、1,020円違います。月に40件の注文があるなら、40×1,020=40,800円の差になります。割合だけを見て「どちらも同じ」と決めないでください。
なお、日本政策金融公庫の創業の手引きは、利益を「売上高-売上原価-経費」と示したうえで、売上から原価と経費を引いても、借入金の返済元金や家計費がまだ残ることを注意しています。この記事の表で出した額は、そこへ進む前の、1件ぶんの途中の額です。固定費、借入の返済、自分の生活費は、このあと別に差し引く必要があります。
7. 何L以上の注文なら受けられるのか、どう逆算するのか
1Lあたりに残る額から、注文1件ごとの費用を回収できる量を割り出し、例では約36Lが下限になりました。
表ができると、「何L以上の注文なら受けるか」を、勘ではなく計算で決められます。まず、注文の量に比例する行だけで、1Lあたりに残る額を出します。売値250円から、仕入れ120円、資材(容器380円とラベル20円を20Lで割った1Lあたり20円)、決済手数料(250×0.036=9円)、値引き・返品(250×0.02=5円)を引きます。
250-120-20-9-5=96円
つまり、1L売るごとに96円が残り、そこから、注文1件ごとに決まる配送費と作業時間を引くことになります。40Lで確かめると、96×40=3,840円から、配送費1,450円と作業500円を引いて、3,840-1,450-500=1,890円で、表の値と合います。
仮に、1注文で最低1,500円は残したいと決めたとします。この1,500円も例のための値です。必要な量は、(1,500+1,450+500)÷96=35.9Lで、約36Lです。容器が20L単位なら、20Lでは足りず、40Lが最低の注文量になります。容器を10L単位にすれば、40Lを待たずに、40L未満の組み合わせも考えられます。このように、表から最低の注文量が出るので、営業の場で「少量でも受けます」と言ってしまう前に確かめられます。
8. 変えたときの感度を見る
表ができたら、数字を少し動かして、残る額がどう動くかを見ます。40Lの注文を基準に、次の3つを試します。
| 動かす数字 | 動かし方 | 変動費の合計 | 残る額 |
|---|---|---|---|
| 配送費 | 1,450円から1,900円へ(450円増) | 8,560円 | 1,440円 |
| 仕入れ単価 | 1Lあたり120円から130円へ(400円増) | 8,510円 | 1,490円 |
| 値引き・返品 | 2%から5%へ(300円増) | 8,410円 | 1,590円 |
1行目は、8,110+450=8,560円で、10,000-8,560=1,440円です。2行目は、40×10=400円の増加で、8,110+400=8,510円、残る額は1,490円です。3行目は、10,000×0.03=300円の増加で、8,410円、残る額は1,590円です。
どれも、残る額は1,890円から1,440〜1,590円に下がります。減る額は300〜450円で、残る額の16〜24%にあたります。残る額が1,890円しかない事業では、費用が数%動くだけで、利益の数割が動くということです。見積もりは、1つの数字で終えず、動かしたときの幅まで書いておくと、判断が安定します。
9. どの前提が外れると、残る額がいちばん減るのか
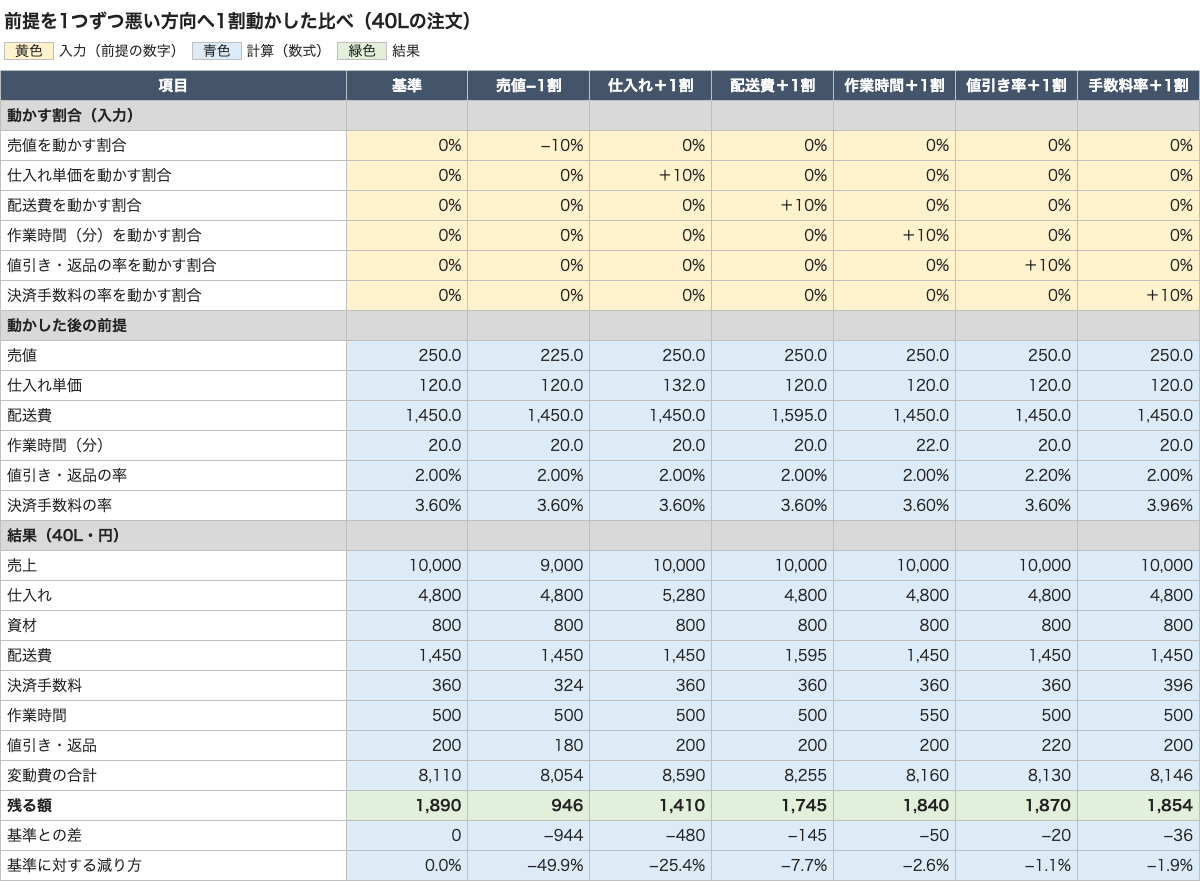
例では売値が1割下がると残る額がほぼ半分になり、いちばん効きました。
8節は、金額で動かした試しでした。動かし方の大きさがそろっていないと、どの前提が効くのかを比べられません。そこで、40Lの注文で、前提を1つずつ、悪い方向へ同じ1割だけ動かしました(売値は1割下げ、ほかは1割上げ)。
| 動かした前提 | 動かした後の値 | 残る額(円) | 基準との差(円) |
|---|---|---|---|
| 基準 | 売値250円、仕入れ120円 | 1,890 | 0 |
| 売値を1割下げる | 225円 | 946 | −944 |
| 仕入れ単価を1割上げる | 132円 | 1,410 | −480 |
| 配送費を1割上げる | 1,595円 | 1,745 | −145 |
| 作業時間を1割上げる | 22分 | 1,840 | −50 |
| 値引き・返品の率を1割上げる | 2.2% | 1,870 | −20 |
| 決済手数料の率を1割上げる | 3.96% | 1,854 | −36 |
結果にいちばん効いたのは売値で、残る額は1,890円から946円へ、ほぼ半分(−49.9%)になりました。次が仕入れ単価で、1,410円(−25.4%)です。配送費・作業時間・値引き・手数料率は、1割動かしても減る額が150円以下でした。売値と仕入れは金額が大きいので、同じ1割でも動く額が数百円から千円近くになるためです。ただし、小さな行でも、見積もりが1割では済まないことがあります。8節のように値引きが2%から5%へ動くと、減る額は300円です。どの前提がどれだけ外れうるかも合わせて見ます。
10. 見積もりが甘くなりやすいのは、どこなのか
配送費を平均で置くことと、自分の時間や返品を0円で置くことが、残る額を実際より大きく見せます。
最後に、この表を作るときに、見積もりが甘くなりやすい所を挙げます。
配送費を平均で置く。 運送会社の見積は、距離や荷物の大きさで変わります。近い取引先の1件で置いた配送費を、遠い取引先の注文にも当てはめると、残る額が実際より大きく出ます。取引先ごとの距離や重さで、2〜3本の列を作っておくと安全です。
自分の時間を0円で置く。 計量と詰め替えを自分でやると、費用が見えません。ただ、事業が続けば、いつか誰かに頼むことになります。頼んだときに赤字になるなら、いまの黒字は自分の時間で支えられているだけです。例では、20分を時給1,500円と置きました。
値引きや返品を0%で置く。 量り売りは、計量の誤差や容器の漏れ、注文の数量違いが起こりえます。試しに数回やって、実際の発生率を測ってから置き直します。例の2%は、仮の値です。
決済手数料を売上でなく仕入れに掛ける。 手数料は、お客さんが払った金額に掛かります。仕入れ額ではありません。表の連動先の列に「売上に連動」と書いておくと、掛ける相手を間違えにくくなります。
初回だけの費用を、毎回の費用に混ぜる。 容器をお客さんの専用にして、2回目からは洗って使い回すなら、行Cは初回と2回目以降で変わります。初回の注文と、継続の注文を、別の列に分けて書きます。
取引先ごとの違いを平均に溶かす。 近くの取引先と遠い取引先、毎回同じ量を頼む取引先と量がばらつく取引先を、1つの平均の列にまとめると、赤字の取引先が見えなくなります。取引先の分類を2〜3つに絞り、分類ごとに列を作ってください。数が少ないうちは、1社ずつ列を作っても手間は多くありません。
表に入らない費用を忘れる。 請求書の発行や入金の確認の時間、クレームへの対応、洗剤の保管にかかる場所などが当てはまります。注文1件に直接結びつけにくいものは、固定費として別に数えます。取り扱う製品ごとに、小分けしたときの表示や取り扱いの決まりがあるかも、別に確かめてください。その決まりの中身は、この記事では確かめていません。
11. 検証したこと
記事の表を実際に表計算で作り、本文の数字が合うかを確かめました。確かめた日は2026年11月17日です。
- 使った道具: LibreOffice 26.8.2.2(数式の再計算)、Python 3.13.11とopenpyxl 3.1.5(表の作成と値の読み出し)、画面の撮影にPlaywright 1.63.0とChromium 153。OSはmacOS 27.2.1です。
- 作ったもの: 表計算ファイル1つ(損益表、1割動かす、本文8節の再現の3枚。数式は184個)。入力の欄は黄色、数式の欄は青色に分けました。
- 照らした数字: 本文と表の数字55個を、再計算した値と1つずつ照らし、合わなかった数字は0個でした。5節の20L・40L・60Lの3列、8節の3つの動かし方、7節の最低の注文量(35.9L)を含みます。
- 入力を変える試し: 売値を250円から300円に変えると、40Lの残る額が1,890円から3,778円に変わることを、再計算で確かめました(手計算でも、12,000円から変動費8,222円を引いた額で一致)。
- 前提を動かす試し: 9節のとおりです。売値の1割が残る額の約半分を動かしました。
- かかった時間: 5本の記事をまとめて検証し、全体で約14分でした(表の作成、再計算、照合、画像の撮影、本文の直しをあわせた時間で、1本あたりに直すと約3分)。これは機械での表の作成と再計算の時間で、人が事業の計画を立てたり数字を集めたりする時間ではありません。
- うまくいかなかった所: 最初に撮った画面は、表題と一部の列が枠で切れて読めなかったので、列の幅を直して撮り直しました。
- 確かめていないこと: 値引き・返品の率、作業の時給、作業時間は仮の値のままで、実測していません。仕入れ・容器・配送の金額は例の値で、実際の見積ではありません。小分けしたときの表示や取り扱いの決まりは調べていません。決済手数料は、Stripeの料金ページ(カード決済3.6%)とSquareの料金ページ(オンライン決済3.6%、請求書決済3.25%)を11月17日にも開き、同じ率であることを確かめましたが、料金は変わります。
まとめ
1回の注文で手元に残る額は、売上から、仕入れ・資材・配送・決済手数料・作業時間・値引きの見込みを引いて出します。例の40Lの注文では、売上10,000円に対して残るのは1,890円で、20Lの注文では95円でした。この差は、配送費のような1件ごとの費用が、小さな注文に重く効くことから生まれます。
表は、一度で完成させる必要はありません。空欄の行は仮の値で埋め、「仮」と書き、試しの注文を数回やって実測の値に置き換えます。そのとき、動かした数字と、残る額の変わり方まで残しておくと、次の判断が楽になります。新しい事業の数字の組み立てで迷ったときは、表の作り方から一緒に確認することもできます。
よくある質問
1注文あたりの損益は、粗利とは違うのですか。
重なる部分はありますが、同じではありません。一般に粗利は売上から仕入れや原価を引いた額を指しますが、ここで出す「1注文あたりの残る額」は、配送費や決済手数料、梱包の資材など、注文が1件増えるごとに増える費用までを引いた額です。会社や業種で使い方が違うので、表の項目に何を入れたかを書いておくと、後で数字を見比べるときに迷いません。
自分の作業時間は、費用に入れるべきですか。
入れる表と、入れない表を両方つくることをおすすめします。自分や家族の時間を0円で置くと、人を雇った途端に赤字になる事業でも、黒字に見えます。この記事の例では、作業20分を時給1,500円と置いた行を入れています。時給の置き方に決まりはなく、同じ作業を外に頼んだらいくらかを目安にします。
決済手数料は何%で置けばよいですか。
使う決済サービスの料金ページで確かめた率を置きます。2026年11月16日に確認した範囲では、Stripeの日本の標準料金でカード決済は3.6%、Squareのオンライン決済は3.6%、請求書決済は3.25%と載っていました。変わることがあるので、使う日に公式ページで見直してください。銀行振込で受けるなら、手数料は決済サービスではなく、振込の負担の取り決めで変わります。
1注文で残る額が小さい事業は、始めないほうがよいですか。
そうとは限りません。残る額が小さいのは、注文の量が小さいからか、配送のような1件ごとの費用が重いからか、原因で打つ手が変わります。この記事の例でも、注文量を20Lから40Lに増やしただけで、残る額は95円から1,890円に変わります。まず原因を表の行で見つけ、直せるかを確かめてから判断します。
表の数字は、どのくらい正確に置けばよいですか。
仕入れ・資材・配送のように見積書や価格表で確かめられる行は、その金額を置きます。作業時間や返品見込みのように確かめにくい行は、実際に1回やって測った値か、根拠をひと言添えた仮の値を置き、「仮」と分かるようにしておきます。日本政策金融公庫の創業の手引きも、計算根拠をもって予測を立てることを求めています。
参照元・出典
- 損益分岐点売上高・目標売上高の求め方(J-Net21 起業・創業マニュアル)(確認日: 2026-11-16)
- ユニットエコノミクスとは(freee)(確認日: 2026-11-16)
- Stripeの料金体系(日本)(確認日: 2026-11-16)
- Squareの料金(決済手数料)(確認日: 2026-11-16)
- 創業の手引き(8)収支計画(日本政策金融公庫)(確認日: 2026-11-16)
FREE CONSULTATION
「うちの場合はどうか」から
記事の考え方を、そのままご自身の事業に当ててみたい方へ。アイデア段階でも、機能リストがある段階でも構いません。 2営業日以内に、担当者からメールでご返信します。営業のお電話はしません。相談は無料です。
運営:株式会社miitaso(会社概要)
RELATED