
小さな事務所に、コーヒー、トイレットペーパー、文具、手洗いの石けんといった備品を、月額の定額で定期的に届ける新規事業を考えているとします。契約は月に3社ずつ増える見込みで、1社あたり月額12,000円です。月ごとの損益を試算すると、始めて9か月目には黒字になります。ところが、取引先から入金されるのは、請求の翌月です。仕入れや配送の支払いは、届けた月に出ていきます。「9か月目に黒字なら、それまでの赤字を、いくら用意すれば足りるのか」を聞かれて、答えられません。
こんなことはないでしょうか。
この記事では、12か月の資金繰り表を作り、最もお金が減る月と、必要な元手を出す手順を、この架空の事業を例に書きます。空欄の表、前提の置き方、12か月の記入例、1行ずつの計算、読み方、見積もりが甘くなりやすい所の順に進めます。金額や社数は、説明のために置いた例の値です。
この記事で分かること
結論から言うと、必要な元手は、元手0円で12か月の月末の残高を計算し、最も少なくなる月(谷の月)の額に余裕を足して出します。この記事の例では、谷は10か月目の−1,391,040円で、支出1か月分の余裕を足した約173万円です。損益は9か月目に黒字でも、お金が増えるのは11か月目で、2か月遅れます。
- 損益の表と、資金繰り表で、黒字になる月がずれる理由と、そのずれの見方
- 前提を置いて、12か月の月末の残高を計算し、最も減る月と必要な元手を出す方法
- 入金が遅れる場合や、契約の増え方が遅い場合に、必要な元手がどう変わるか
1. 最初に言葉を言い換える
資金繰り表は、お金の出入りを月ごとに並べた表です。J-Net21の解説は、一定の区分で、一定期間の現金収入と現金支出を分類・集計し、現金収支の動きや現金過不足の実態を把握できるようにした表だと説明しています。
前月繰越は、前の月の終わりに手元にあった額で、次月繰越は、この月の終わりに手元に残る額です。この記事では、次月繰越を月末の残高と呼びます。計算は単純で、次の式です。
月末の残高=前月の月末の残高+その月の入金-その月の支出
元手は、事業を始める前に手元に用意しておくお金のことです。この記事では、月末の残高が最も少なくなる月でも、0円を下回らないために必要な額を、必要な元手と呼びます。
損益は、売上が発生した月に売上を数え、費用が発生した月に費用を数えます。これに対して資金繰りは、お金が実際に入った月と出た月で数えます。売上を請求した月と、入金される月がずれると、損益は黒字なのに、お金は減り続けることがあります。J-Net21の解説は、この状態が行き着く先として、黒字倒産を挙げています。
2. 空欄の表を用意する
行の並びは、J-Net21の解説にある表の考え方(前月繰越、収入、支出、差引過不足、次月繰越)に沿います。
| 行 | 項目 | 1か月目 | 2か月目 | … | 12か月目 |
|---|---|---|---|---|---|
| a | 前月の月末の残高 | ||||
| b | 入金の合計 | ||||
| c | 支出:変動費(仕入れ・配送・決済手数料) | ||||
| d | 支出:固定費 | ||||
| e | 支出:初期の支出 | ||||
| f | 支出の合計(c+d+e) | ||||
| g | 月の資金収支(b-f) | ||||
| h | 月末の残高(a+g) |
月ごとの欄を埋める前に、前提の表を作ります。入金の時期、変動費の割合、固定費の内訳、初期の支出は、すべて前提の表から取ります。表の数字が、どの前提から来たかを辿れるようにするためです。
3. 前提を置く
例の前提は、次のとおりです。
| 前提 | 置いた値 | 根拠・備考 |
|---|---|---|
| 月額の料金 | 1社あたり12,000円(税抜) | 想定の価格 |
| 契約社数 | 1か月目に4社、2か月目から毎月3社増。5か月目・8か月目・11か月目に1社ずつ解約 | 営業の目標と解約の想定 |
| 入金の時期 | 請求した月の翌月に入金 | 取引先との取り決め(月末締め、翌月末払い) |
| 変動費 | 1社1か月あたり7,440円 | 仕入れ5,520円、配送1,488円、決済手数料432円 |
| 固定費 | 毎月110,000円 | 倉庫30,000、配送車30,000、受発注ソフト・通信12,000、広告25,000、保険・雑費13,000 |
| 初期の支出 | 1か月目に700,000円 | 棚・設備250,000、初期の在庫300,000、契約書とホームページの初期150,000 |
| 自分の報酬 | 含めない | 別の収入がある前提 |
変動費の内訳を確かめます。仕入れは12,000円の46%で、12,000×0.46=5,520円です。配送は12.4%で、12,000×0.124=1,488円です。決済手数料は3.6%で、12,000×0.036=432円です。合計は5,520+1,488+432=7,440円で、12,000円に対する割合は、46+12.4+3.6=62%です。決済手数料の3.6%は、Stripeの料金ページにある、日本のカード決済の標準の率です(2026年11月16日に確認)。ほかの率は、説明のための仮の値です。
変動費と固定費の言葉は、J-Net21の起業マニュアルの説明に沿っています。変動費は売上に比例してかかる費用で、原材料や仕入商品が例に挙がり、固定費は売上に係わらず一定的にかかる費用で、正社員の給与や店舗の家賃が例に挙がっています。
固定費の合計は、30,000+30,000+12,000+25,000+13,000=110,000円です。初期の支出の合計は、250,000+300,000+150,000=700,000円です。契約社数は、1か月目が4社、2か月目が7社、3か月目が10社、4か月目が13社、5か月目が13+3-1=15社、6か月目が18社、7か月目が21社、8か月目が21+3-1=23社、9か月目が26社、10か月目が29社、11か月目が29+3-1=31社、12か月目が34社です。
日本政策金融公庫の創業の手引きも、売上や経費は、計算根拠をもって予測を立てることが重要だとしています。売上計画の考え方は、J-Net21の起業マニュアルにも書かれています。客数と客単価を、希望的観測ではなく現実的に見積もるように、という注意です。この例の「月に3社増える」も、営業の実際の動き(訪問できる件数、成約の割合)から逆算して置き、根拠を備考に書いておきます。
4. 12か月の月末の残高は、どう計算するのか
前月の月末の残高に、その月の入金を足し、支出を引いて、1か月目から順に出します。
前提の表から、1か月目から6か月目までを埋めます。元手は、まだ0円としています。そのため、月末の残高は、事業に足りない額を、マイナスの数で示します。
| 項目 | 1か月目 | 2か月目 | 3か月目 | 4か月目 | 5か月目 | 6か月目 |
|---|---|---|---|---|---|---|
| 契約社数 | 4 | 7 | 10 | 13 | 15 | 18 |
| ①請求額(社数×12,000円) | 48,000 | 84,000 | 120,000 | 156,000 | 180,000 | 216,000 |
| ②入金(前月の請求分) | 0 | 48,000 | 84,000 | 120,000 | 156,000 | 180,000 |
| ③変動費(社数×7,440円) | 29,760 | 52,080 | 74,400 | 96,720 | 111,600 | 133,920 |
| ④固定費 | 110,000 | 110,000 | 110,000 | 110,000 | 110,000 | 110,000 |
| ⑤初期の支出 | 700,000 | 0 | 0 | 0 | 0 | 0 |
| ⑥支出の合計(③+④+⑤) | 839,760 | 162,080 | 184,400 | 206,720 | 221,600 | 243,920 |
| ⑦月の資金収支(②-⑥) | −839,760 | −114,080 | −100,400 | −86,720 | −65,600 | −63,920 |
| ⑧月末の残高(元手0円の場合) | −839,760 | −953,840 | −1,054,240 | −1,140,960 | −1,206,560 | −1,270,480 |
7か月目から12か月目までは、次のとおりです。
| 項目 | 7か月目 | 8か月目 | 9か月目 | 10か月目 | 11か月目 | 12か月目 |
|---|---|---|---|---|---|---|
| 契約社数 | 21 | 23 | 26 | 29 | 31 | 34 |
| ①請求額(社数×12,000円) | 252,000 | 276,000 | 312,000 | 348,000 | 372,000 | 408,000 |
| ②入金(前月の請求分) | 216,000 | 252,000 | 276,000 | 312,000 | 348,000 | 372,000 |
| ③変動費(社数×7,440円) | 156,240 | 171,120 | 193,440 | 215,760 | 230,640 | 252,960 |
| ④固定費 | 110,000 | 110,000 | 110,000 | 110,000 | 110,000 | 110,000 |
| ⑤初期の支出 | 0 | 0 | 0 | 0 | 0 | 0 |
| ⑥支出の合計(③+④+⑤) | 266,240 | 281,120 | 303,440 | 325,760 | 340,640 | 362,960 |
| ⑦月の資金収支(②-⑥) | −50,240 | −29,120 | −27,440 | −13,760 | +7,360 | +9,040 |
| ⑧月末の残高(元手0円の場合) | −1,320,720 | −1,349,840 | −1,377,280 | −1,391,040 | −1,383,680 | −1,374,640 |
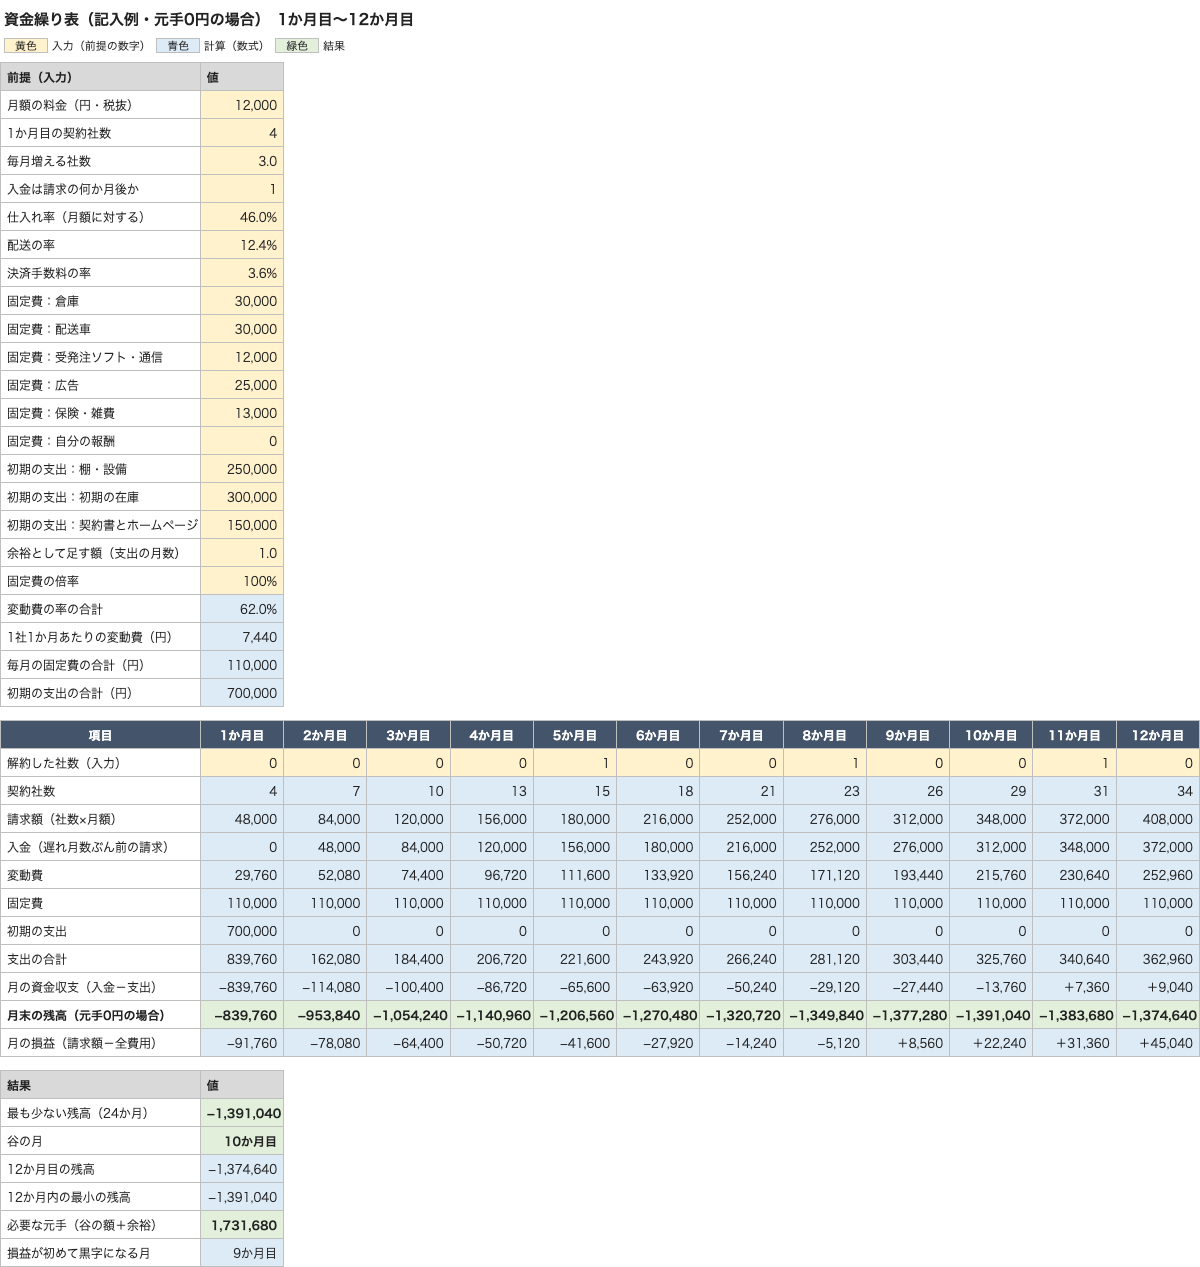
次の画像は、この2つの表を、数式の入った表計算ファイルに作り直した画面です。黄色の欄が入力(前提)、青色の欄が数式、緑色の欄が結果です。入金は請求の何か月後かの欄を1にすると翌月入金、2にすると2か月後入金の表に変わります。
5. 計算を1行ずつ確かめる
1か月目と2か月目を、順に確かめます。
1か月目は、契約が4社です。請求額は、4×12,000=48,000円ですが、入金は翌月なので、この月の入金は0円です。変動費は、4×7,440=29,760円です。支出の合計は、変動費29,760円、固定費110,000円、初期の支出700,000円を足して、839,760円です。月の資金収支は、0-839,760=-839,760円で、月末の残高は、元手0円なので、-839,760円になります。
2か月目は、契約が7社です。入金は、1か月目に請求した48,000円です。変動費は、7×7,440=52,080円で、支出の合計は、52,080+110,000=162,080円です。月の資金収支は、48,000-162,080=-114,080円です。月末の残高は、-839,760-114,080=-953,840円です。
10か月目まで同じ計算を続けると、月末の残高は-1,391,040円になります。11か月目の月の資金収支は、入金が11か月目の前月(10か月目)の請求額348,000円、支出が230,640+110,000=340,640円なので、348,000-340,640=+7,360円です。月末の残高は、-1,391,040+7,360=-1,383,680円と、わずかに戻ります。12か月目は、入金372,000円、支出362,960円で、+9,040円、月末の残高は-1,374,640円です。
丸め方は、次のとおりです。この記事の金額は、月額12,000円に率を掛けても円未満の端数が出ない値で置いているので、四捨五入はしていません。契約社数も整数で置いています(7節の毎月1.5社の試しだけは、平均の値として小数になります)。
6. 必要な元手は、いくら用意すればよいのか
月末の残高が最も少ない月の額に余裕を足します。例では10か月目の−1,391,040円に、支出1か月分を足した約173万円です。
3つに分けて読みます。
1つ目は、最も残高が減る月(谷の月)と、必要な元手です。月末の残高が最も少ないのは、10か月目の-1,391,040円です。つまり、元手が1,391,040円以上なければ、10か月目のどこかで、手元のお金が足りなくなります。実際には、見積もりの外れに備えて余裕を足します。この記事では、余裕を、支出1か月分として、11か月目の支出340,640円を足します。1,391,040+340,640=1,731,680円、つまり約173万円です。余裕の置き方に決まりはなく、事業の性質や、借り入れのしやすさで変わります。
2つ目は、損益が黒字になる月と、お金が増える月は、ずれることです。先に、損益が黒字になる契約社数を出しておきます。J-Net21の解説は、損益分岐点を、利益がゼロになる売上規模と説明しています。1社あたりの限界利益(売上から変動費を引いた額)は、12,000-7,440=4,560円なので、固定費110,000円を回収する社数は、110,000÷4,560=24.1社で、25社です。8か月目は23社で足りず、9か月目は26社で超えるので、損益が9か月目に黒字になることと合います。月ごとの損益は、請求額から、変動費と固定費を引いて出します。次の表で、ずれを並べます。
| 月 | 8か月目 | 9か月目 | 10か月目 | 11か月目 | 12か月目 |
|---|---|---|---|---|---|
| 月の損益(請求額-変動費-固定費) | -5,120 | +8,560 | +22,240 | +31,360 | +45,040 |
| 月の資金収支 | -29,120 | -27,440 | -13,760 | +7,360 | +9,040 |
9か月目の損益は、312,000-193,440-110,000=8,560円です。資金収支は、入金が276,000円、支出が303,440円で、-27,440円です。損益は黒字なのに、お金は減っています。差の理由は、請求した額は入金が翌月になることと、契約が増え続けるあいだ、仕入れと配送の支払いが入金より先に出ていくことです。
3つ目は、月の資金収支が黒字になっても、残高は戻らないことです。11か月目に月の収支が+7,360円になっても、月末の残高は-1,383,680円のままです。最初の700,000円と、それまでの毎月の赤字は、残高に積み上がっていて、月に数千円の黒字では、取り戻すのに長い時間がかかります。12か月目の残高-1,374,640円を0円に戻すには、月+9,040円のペースでは約152か月かかる計算です(1,374,640÷9,040=152.1)。契約社数がさらに増えれば早くなりますが、12か月の表だけでは、元手を回収する時期まで言い切れません。
7. 入金や契約の増え方が外れると、必要な元手はどれだけ変わるのか
例では、入金が2か月後になると谷が13か月目の−1,759,920円に、毎月2社しか増えないと15か月目の−1,573,360円になりました。
前提の外れで、谷の月と必要な元手がどう変わるかを見ます。ほかの前提は変えず、1つだけ変えます。
| 条件 | 谷の月 | 最も少ない残高 | 12か月の表だけで見た残高 |
|---|---|---|---|
| 基準(入金が翌月、毎月3社増) | 10か月目 | -1,391,040円 | -1,391,040円 |
| 入金が2か月後に遅れる | 13か月目 | -1,759,920円 | -1,746,640円 |
| 毎月2社しか増えない | 15か月目 | -1,573,360円 | -1,543,600円 |
なお、13か月目以降も、3か月に1社ずつの解約(14、17、20、23か月目)が続くと置いています。この置き方で、2行目と3行目の谷の月と額が決まります。
入金が2か月後になると、12か月目の月末の残高は-1,746,640円で、まだ減り続けています。表を12か月で止めると、必要な元手を約1万3千円ぶん(1,759,920-1,746,640=13,280円)少なく見積もります。毎月2社しか増えない場合も、12か月目の残高-1,543,600円と、15か月目の谷-1,573,360円で、29,760円の差があります。差の大きさは小さく見えますが、谷の月が表の外に出ていることが重要です。谷の月が最後の月に近いなら、表を延ばすことをおすすめします。
入金が2か月遅れたときの12か月目までの月末の残高は、1か月目が-839,760円、2か月目が、入金0円、支出162,080円で-1,001,840円と、基準より早く深くなります。入金のずれは、元手の額を直接動かします。取引先の支払い条件は、契約の前に確かめておくと、表の前提の根拠になります。
8. 見積もりが甘くなりやすいのは、どこなのか
入金を請求した月に置くことと、解約や自分の報酬を置かないことが、谷を実際より浅く見せます。
最後に、この表で見積もりが甘くなりやすい所を挙げます。
入金を、請求した月に置く。 売上を請求した月に、お金が入るとして表を作ると、谷が浅く出ます。取引先ごとの締め日と支払い日を調べ、請求した月から何か月後に入るかを前提の表に書きます。
初期の支出を、1回で終わるものとして置く。 棚や設備は初回だけでも、契約が増えれば、棚や在庫、車の台数も増えます。契約社数が増える節目に、追加の支出を置いてください。
契約社数の増え方を、直線で置く。 毎月3社増える前提は、営業の稼働に合わせて置いたものですが、実際には季節や景気で、月ごとにばらつきます。増え方を遅くした表を、1本は並べておきます。
解約を置かない。 解約は、ゼロではありません。例では、3か月に1社ずつ解約する前提を置きました。実際の解約の率は、始めてみないと分からないので、初めのうちは、毎月の解約を数えて、前提の数字に反映します。
変動費に、決済手数料を入れない。 請求書払いを銀行振込にするなら、決済サービスの手数料は不要ですが、振込の手数料や入金確認の作業が別に生じます。カード決済を使うなら、使うサービスの公式の料金ページで、率を確かめてください。
人件費や自分の報酬を、ずっと0円で置く。 例では、別の収入がある前提で、自分の報酬を含めていません。含めた場合は、固定費が増え、谷が深くなります。たとえば、毎月100,000円の報酬を加えて、固定費を210,000円にした場合は、同じ前提でも、12か月目までの最も少ない残高が、-2,574,640円になり、しかもまだ減り続けています。含める場合と含めない場合の両方を、並べて作ってください。
9. 前提を動かして比べる
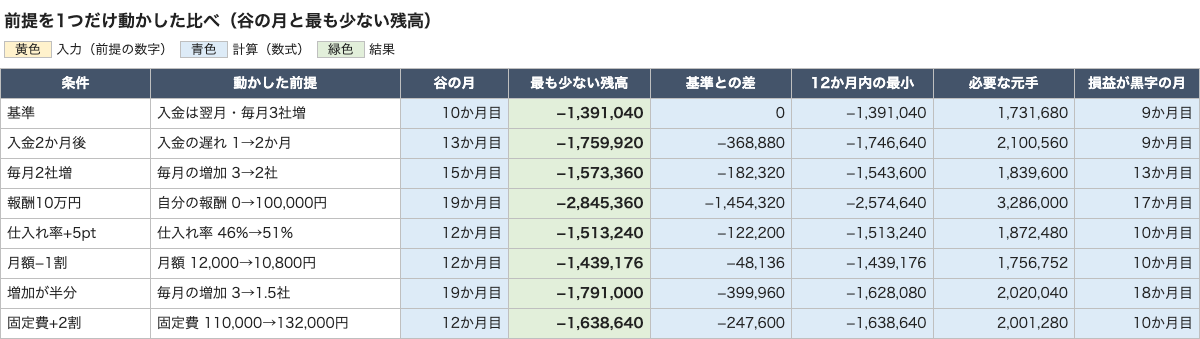
7節は、入金と契約の増え方を動かした試しでした。ここでは、ほかの前提も同じ表で動かし、谷の額がどれだけ変わるかを比べました(24か月の表で、1つだけ動かしています)。
| 動かした前提 | 谷の月 | 最も少ない残高(円) | 基準との差(円) |
|---|---|---|---|
| 基準 | 10か月目 | −1,391,040 | 0 |
| 新規の増え方を半分(毎月3社→1.5社) | 19か月目 | −1,791,000 | −399,960 |
| 入金を2か月後にする | 13か月目 | −1,759,920 | −368,880 |
| 固定費を2割増やす(110,000→132,000円) | 12か月目 | −1,638,640 | −247,600 |
| 仕入れ率を5ポイント上げる(46%→51%) | 12か月目 | −1,513,240 | −122,200 |
| 月額を1割下げる(12,000→10,800円) | 12か月目 | −1,439,176 | −48,136 |
谷をいちばん深くしたのは、新規の増え方を半分にした場合で、谷は19か月目まで後ろへずれ、約40万円深くなりました。入金を2か月後にした場合が約37万円で続き、固定費2割増の約25万円、仕入れ率5ポイント増の約12万円が後に来ます。月額を1割下げた場合の差が小さいのは、仕入れ・配送・手数料を月額に対する率で置いているため、費用も同じ割合で減るからです。仕入れの金額が月額と連動しないなら、差はもっと大きくなります。契約の増え方と入金の時期が、元手の額を大きく動かします。
10. 検証したこと
記事の表を実際に表計算で作り、本文の数字が合うかを確かめました。確かめた日は2026年11月17日です。
- 使った道具: LibreOffice 26.8.2.2(数式の再計算)、Python 3.13.11とopenpyxl 3.1.5(表の作成と値の読み出し)、画面の撮影にPlaywright 1.63.0とChromium 153。OSはmacOS 27.2.1です。
- 作ったもの: 表計算ファイル1つ(比べ、基準、入金2か月後、毎月2社増、報酬10万円、仕入れ率5ポイント増、月額1割減、増加が半分、固定費2割増の9枚。数式は2,440個)。24か月ぶんの表を前提の欄から計算し、入力の欄は黄色、数式の欄は青色に分けました。
- 照らした数字: 本文と表の数字146個(12か月の9行の全部、谷の月、必要な元手、7節の3条件、8節の報酬の例を含む)を、再計算した値と1つずつ照らし、合わなかった数字は0個でした。
- 照らして分かったこと: 本文の表だけでは、13か月目以降の解約の置き方が分かりませんでした。3か月に1社ずつ解約が続くと置くと、本文の谷の数字(入金2か月後は13か月目で−1,759,920円、毎月2社は15か月目で−1,573,360円)と一致します。解約を置かない場合は、毎月2社の谷が13か月目・−1,517,520円に変わります。そのため、置き方を本文に書き足しました。
- 入力を変える試し: 入金は請求の何か月後かの欄を1から2に変えると、谷が13か月目、最も少ない残高が−1,759,920円に変わることを、再計算で確かめました。
- 前提を動かす試し: 9節のとおりです。新規の増え方を半分にした場合が、谷をいちばん深くしました。
- かかった時間: 5本の記事をまとめて検証し、全体で約14分でした(表の作成、再計算、照合、画像の撮影、本文の直しをあわせた時間で、1本あたりに直すと約3分)。これは機械での表の作成と再計算の時間で、人が事業の計画を立てたり数字を集めたりする時間ではありません。
- うまくいかなかった所: 最初に撮った画面は、緑色の結果の欄で7桁の金額が枠で切れていたので、列の幅と文字の大きさを直して撮り直しました。
- 確かめていないこと: 月額・契約社数・各費用の率は仮の値で、実際の取引先の支払い条件や解約の率は確かめていません。決済手数料3.6%は、Stripeの料金ページを11月17日にも開いて同じ率だと確かめましたが、料金は変わります。
まとめ
資金繰り表は、前月の月末の残高に、その月の入金を足し、支出を引いて作ります。例では、元手0円の場合の月末の残高が、10か月目の-1,391,040円で最も少なく、必要な元手は、この額に余裕を足した約173万円でした。損益が黒字になるのは9か月目、月の資金収支が黒字になるのは11か月目と、お金のほうが2か月遅れます。入金が遅れる、契約の増え方が遅い、といった前提の外れで谷の月が12か月の外に出ることもあるので、谷の月を表の最後の月に近づけないように、期間を決めてください。
前提の置き方や、表の作り方で迷ったときは、数字の根拠を1つずつ確かめながら、一緒に表を作り直すこともできます。
よくある質問
損益計算書があれば、資金繰り表は要りませんか。
要ります。損益は、売上や費用が発生した月で数えるのに対し、資金繰り表は、お金が出入りした月で数えます。この記事の例では、月ごとの損益が黒字になるのは9か月目ですが、お金の出入りが黒字になるのは11か月目で、残高が最も少ないのは10か月目です。J-Net21の解説も、帳簿上は利益が出ていても現金が足りなくなる黒字倒産を防ぐために、資金繰り表が役立つと説明しています。
資金繰り表は、何か月先まで作ればよいですか。
最も残高が減る月が、表の中に入るまでです。この記事の例の基準の条件では、底は10か月目なので12か月で足ります。入金が2か月遅れる条件では、底が13か月目に出て、12か月の表では底の手前で終わります。新規の契約が少ない条件では、底は15か月目です。底が表の最後の月に近いなら、表を延ばしてください。
必要な元手は、最も減った額と同じですか。
同じではありません。最も減った額は、足りなくならないための最小限です。実際には、見積もりの外れや支払いの前倒しに備えて、余裕を足します。この記事では、余裕を、支出1か月分(約34万円)として置きましたが、置き方に決まりはありません。借入や補助金を使う場合は、入金の時期も表に入れます。
入金が遅れる取引先がいると、表はどう変わりますか。
入金の行を、遅れる月数ずつずらします。J-Net21の解説は、買掛金の支払いは仕入れから出金までの期間を反映させ、売掛金も同様に計算するとしています。この記事の例では、入金を1か月遅れから2か月遅れに変えると、必要な元手の最小限が、約139万円から約176万円へ増えます。
仕入れ在庫は、資金繰り表のどこに入れますか。
仕入れの代金を払う月の支出に入れます。売れた月ではなく、払った月です。この記事の例では、最初に積む在庫を初期の支出に入れ、その後は、毎月の仕入れが、使う量と同じだと置いています。在庫を多めに持つ場合は、その月の支出が増え、谷が深くなります。
参照元・出典
- 資金繰り表とは何ですか(J-Net21 中小企業ビジネス支援サイト)(確認日: 2026-11-16)
- 創業の手引き(8)収支計画(日本政策金融公庫)(確認日: 2026-11-16)
- 販売・仕入計画の書き方(J-Net21 起業・創業マニュアル)(確認日: 2026-11-16)
- 損益分岐点とは何ですか(J-Net21 中小企業ビジネス支援サイト)(確認日: 2026-11-16)
- 損益分岐点売上高・目標売上高の求め方(J-Net21 起業・創業マニュアル)(確認日: 2026-11-16)
- Stripeの料金体系(日本)(確認日: 2026-11-16)
FREE CONSULTATION
「うちの場合はどうか」から
記事の考え方を、そのままご自身の事業に当ててみたい方へ。アイデア段階でも、機能リストがある段階でも構いません。 2営業日以内に、担当者からメールでご返信します。営業のお電話はしません。相談は無料です。
運営:株式会社miitaso(会社概要)
RELATED