
中古のオフィス機器を買い取り、整備して小さな事務所に売る事業を、新しく始めようとしているとします。扱うのは、卓上の業務用シュレッダーです。買取、整備、保証、配送の流れは決まり、作業場も見つかりました。ところが、事業の説明資料を作る段階で、「月に何台売れれば赤字が止まるのか」と聞かれて、答えに詰まります。「たくさん売れば儲かる」とは言えても、何台なのかは出していません。
こんなことはないでしょうか。
この記事では、固定費と、1台あたりに残る額から、赤字が止まる月の販売台数を出す手順を、この架空の事業を例に書きます。空欄の表、記入例、1行ずつの計算、読み方、見積もりが甘くなりやすい所の順です。説明のために置いた金額は、例の値であり、実際の取引の価格ではありません。
この記事で分かること
結論から言うと、損益分岐点の台数は、毎月の固定費を、1台あたりに残る額(限界利益)で割って出し、小数は切り上げます。この記事の例では、自分の取り分を含めない固定費130,000円で8台、人件費と取り分を含めた360,000円で21台でした。
- 固定費と1台の限界利益から、損益分岐点の台数と売上高を出す式
- 目標の利益を足した台数と、作業で作れる台数の上限を、並べて見る方法
- 数字を少し動かしたときの変わり方の見方と、見積もりが甘くなる所
1. 最初に言葉を言い換える
損益分岐点は、利益がちょうど0になる売上、または販売量です。J-Net21の解説は、「利益がゼロ(売上高=総費用)となる売上規模(販売量)」と説明しています。これより少ないと赤字、多いと黒字になります。
固定費は、売っても売らなくても毎月かかる費用で、作業場の賃料や車の維持費が当たります。変動費は、1台売るごとに増える費用で、買取の代金、部品、配送が当たります。限界利益は、売値から変動費を引いた残りで、1台売ったときに、固定費の支払いに回せる額です。
求め方は、2通りあります。創業手帳の解説にある、台数で出す式は次のとおりです。
損益分岐点の販売台数=固定費÷1台あたりの限界利益
J-Net21の起業マニュアルにある、売上高で出す式は次のとおりです。
損益分岐点売上高=固定費÷限界利益率(限界利益率は、限界利益を売上で割った割合)
この記事では、台数の式を主に使い、売上高の式で確かめます。
2. 空欄の表を用意する
表は2枚です。1枚目は1台あたり、2枚目は固定費です。
| 行 | 1台あたりの項目 | 金額(円) | 備考(根拠) |
|---|---|---|---|
| A | 販売価格(税抜) | ||
| B | 買取の代金 | ||
| C | 整備の部品・清掃の資材 | ||
| D | 保証対応の積立 | 販売価格の何%か | |
| E | 配送・梱包 | ||
| F | 決済手数料 | 販売価格の何%か | |
| G | 変動費の合計(B〜F) | ||
| H | 1台の限界利益(A-G) |
| 行 | 毎月の固定費 | 金額(円) | 備考(根拠) |
|---|---|---|---|
| a | 作業場の賃料 | ||
| b | 工具・作業台のリースや償却 | ||
| c | 車の維持費 | ||
| d | 保管の棚・倉庫 | ||
| e | 通信・ソフトの費用 | ||
| f | 保険料 | ||
| g | 広告費 | 年額を12で割った月額 | |
| h | 人件費・自分の取り分 | 含める場合と含めない場合の両方 | |
| i | 固定費の合計 |
固定費の表の最下行に、h(人件費・自分の取り分)を置いたのには理由があります。自分の取り分を0にした計算は、「事業そのものが回るか」を見るのに向き、取り分を入れた計算は、「その事業で暮らしていけるか」を見るのに向きます。2つの答えは違うので、両方出します。
3. 記入例:1台あたりの限界利益
例では、卓上の業務用シュレッダーを1台38,000円で売ります。次のように置きました。
| 行 | 1台あたりの項目 | 金額(円) | 備考(根拠) |
|---|---|---|---|
| A | 販売価格(税抜) | 38,000 | 販売の想定価格(仮) |
| B | 買取の代金 | 12,000 | 買取の想定価格(仮) |
| C | 整備の部品・清掃の資材 | 3,000 | 消耗部品と刃の油など(仮) |
| D | 保証対応の積立 | 1,900 | 販売価格の5%(仮) |
| E | 配送・梱包 | 2,200 | 運送会社の見積(仮) |
| F | 決済手数料 | 1,368 | 38,000円×3.6% |
| G | 変動費の合計 | 20,468 | B〜Fの合計 |
| H | 1台の限界利益 | 17,532 | 38,000-20,468 |
決済手数料の3.6%は、Stripeの料金ページにある日本のカード決済の標準の率です(2026年11月16日に確認)。ほかの決済サービスでは率が違うことがあるので、使うサービスの公式ページで見直してください。ほかの行は、説明のための仮の値です。
計算を確かめます。保証の積立は、38,000×0.05=1,900円です。決済手数料は、38,000×0.036=1,368円です。変動費の合計は、12,000+3,000=15,000、15,000+1,900=16,900、16,900+2,200=19,100、19,100+1,368=20,468円です。限界利益は、38,000-20,468=17,532円で、限界利益率は、17,532÷38,000=0.4614、つまり約46.1%です。
4. 記入例:毎月の固定費
固定費は、2つの場合を並べました。「A 自分の取り分を含めない場合」と、「B パートの人件費と自分の取り分を含める場合」です。
| 行 | 毎月の固定費 | A 取り分を含めない | B 人件費と取り分を含める |
|---|---|---|---|
| a | 作業場の賃料 | 45,000 | 45,000 |
| b | 工具・作業台のリース | 8,000 | 8,000 |
| c | 車の維持費 | 30,000 | 30,000 |
| d | 保管の棚・倉庫 | 12,000 | 12,000 |
| e | 通信・ソフト | 6,000 | 6,000 |
| f | 保険料 | 4,000 | 4,000 |
| g | 広告費 | 25,000 | 25,000 |
| h | パートの人件費 | 0 | 80,000 |
| h | 自分の取り分 | 0 | 150,000 |
| i | 固定費の合計 | 130,000 | 360,000 |
合計を確かめます。Aは、45,000+8,000+30,000+12,000+6,000+4,000+25,000で、順に、53,000、83,000、95,000、101,000、105,000、130,000円です。Bは、130,000に80,000と150,000を足して、360,000円です。
ここで、変動費と固定費の分け方に注意が要ります。パートの時間給は、台数に応じて増減させる運用なら変動費に近づきます。ただし、日本政策金融公庫の解説は、迷ったときは「疑わしきは固定費」と考えるのが鉄則としています。変動費に入れると、損益分岐点が低く出て、計画が甘くなるからです。例では、月の勤務時間を決めて払うものとして、固定費に入れました。
5. 損益分岐点の台数は、どう計算するのか
固定費を1台の限界利益で割り、1台未満は売れないので切り上げます。例では8台と21台でした。
手順を3つに分けます。
ステップ1は、損益分岐点の台数を、固定費÷限界利益で出します。Aは、130,000÷17,532=7.42台、Bは、360,000÷17,532=20.53台です。
ステップ2は、台数を整数に直します。1台未満は売れないので、切り上げます。Aは8台、Bは21台です。7台の限界利益の合計は、17,532×7=122,724円で、130,000円に届きません。8台なら、17,532×8=140,256円で、130,000円を上回ります。Bも同様に、20台は17,532×20=350,640円で、360,000円に届かず、21台なら、17,532×21=368,172円で、上回ります。
ステップ3は、売上高の式で確かめます。Bの損益分岐点売上高は、360,000÷0.4614=約78.0万円です。20.53台に38,000円を掛けると、20.53×38,000=780,140円です。丸めない20.5339…台で掛けると780,287円で、147円の差は、台数を小数第3位で四捨五入したために出ます。この記事では、台数は小数第3位を四捨五入して小数第2位まで書き、実際に売る台数は切り上げます。限界利益率は小数第5位を四捨五入して0.4614と書きます。実際には整数の21台を売るので、売上は21×38,000=798,000円になります。
台数が増えるほど、限界利益の合計は、1台あたり17,532円ずつ積み上がり、固定費の線と交わる所が損益分岐点です。この記事のグラフは、固定費360,000円(B)の場合です。
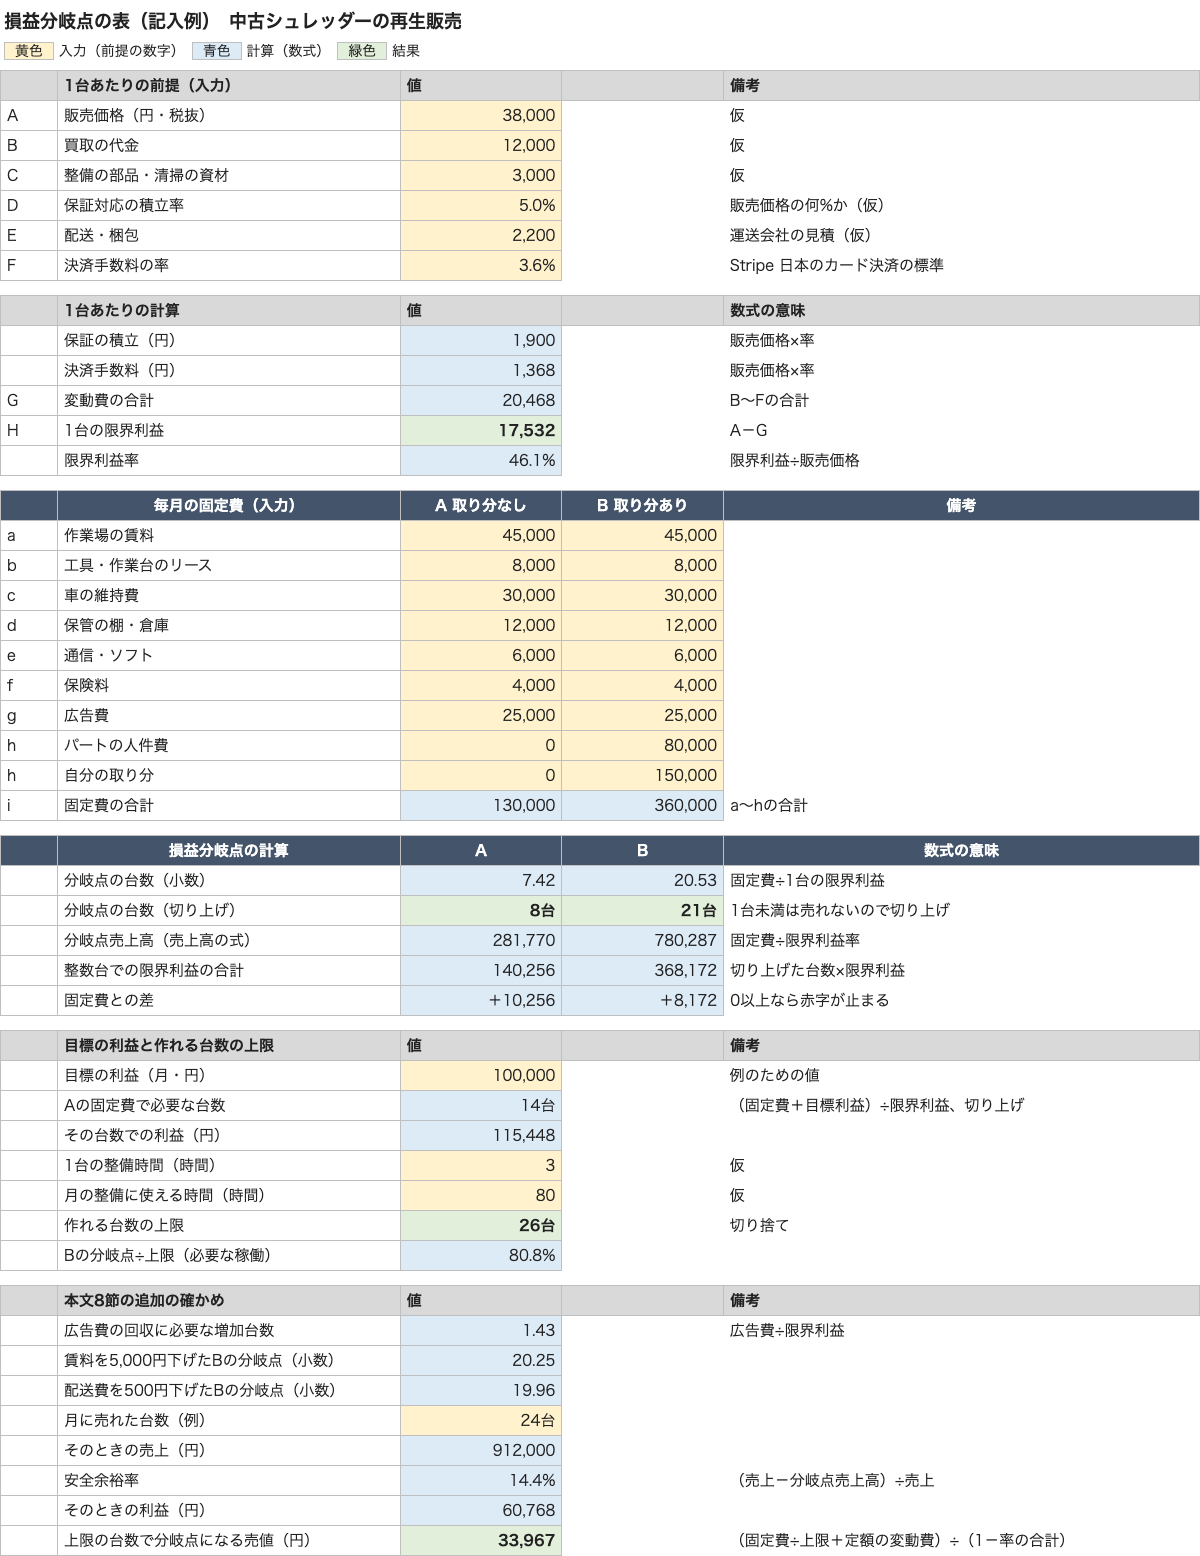
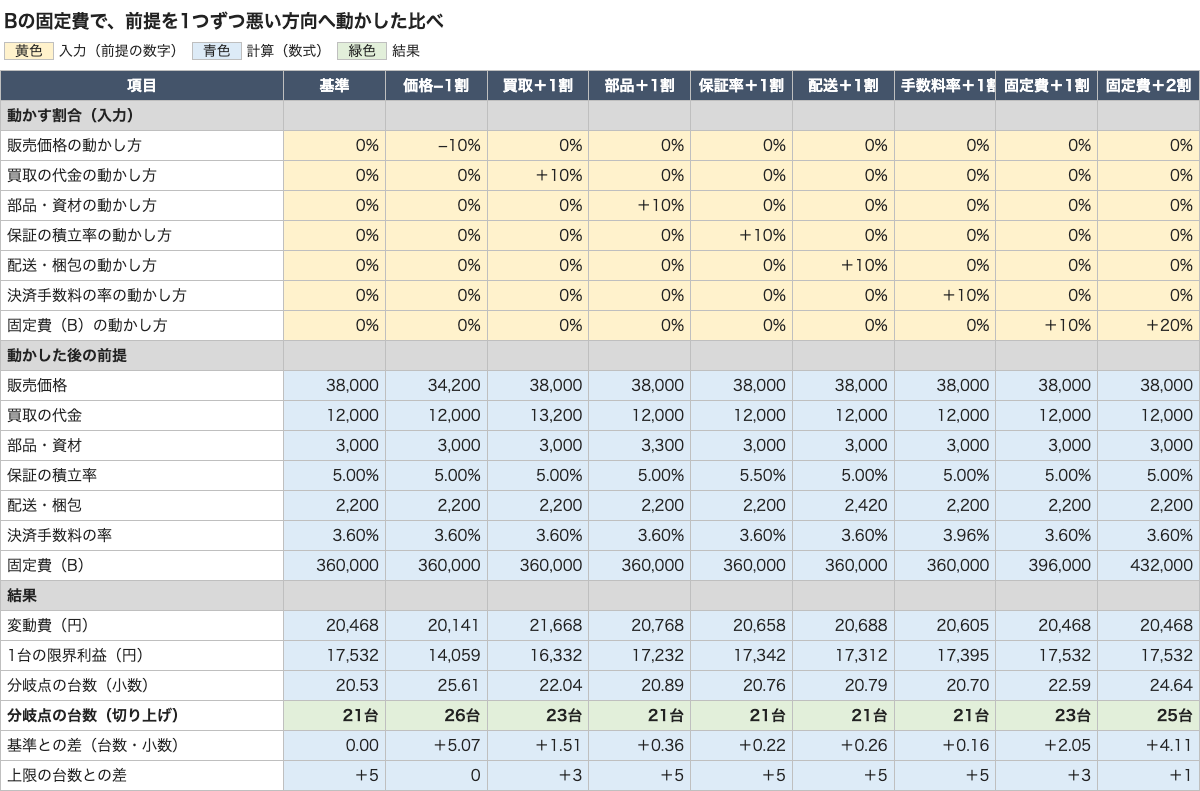
次の画像は、ここまでの表を、数式の入った表計算ファイルに作り直した画面です。黄色の欄が入力、青色の欄が数式、緑色の欄が結果です。販売価格や固定費の欄を1つ書き換えると、分岐点の台数がすぐに変わります。
6. 目標の利益を出すには、月に何台売ればよいのか
固定費に目標利益を足した額を1台の限界利益で割ります。例では月100,000円の利益に14台です。
損益分岐点は、赤字が止まる最低の線で、そこで事業を続けると利益は0円です。そこで、目標の利益を加えた台数を出します。J-Net21の解説にある、目標利益を達成する売上の式は、固定費に目標利益を加え、変動費比率を使って割る形です。台数で書けば、次のようになります。
必要な台数=(固定費+目標利益)÷1台あたりの限界利益
Aの固定費130,000円で、月に100,000円の利益を目標にした場合は、(130,000+100,000)÷17,532=13.12台で、14台です。14台の限界利益は、17,532×14=245,448円で、固定費を引くと115,448円が残ります。13台なら、227,916円で、230,000円に届きません。この100,000円は、例のための目標の値です。
もう1つ、作れる台数の上限を並べます。1台の整備に3時間かかり、月に整備へ使える時間が合わせて80時間とします。80÷3=26.7なので、作れるのは月に26台までです。Bの21台は上限の26台より5台少なく、収まっています。
分岐点の台数が上限に近づくほど、事業は余裕がなくなります。上限が26台で、分岐点が21台なら、上限の約81%の稼働が要る計算です(21÷26=0.808)。
7. 数字が外れると、分岐点の台数はどれだけ動くのか
例では、販売価格が1割下がると分岐点が21台から26台に増え、作れる上限の26台に並びました。
見積もりの数字は、そのとおりにならないことが多いので、少し動かした場合の分岐点を、Bの固定費360,000円で確かめます。
| 動かす数字 | 動かし方 | 1台の限界利益 | 分岐点の台数 |
|---|---|---|---|
| 基準 | 動かさない | 17,532円 | 21台(20.53) |
| 販売価格 | 1割下げて34,200円 | 14,059円 | 26台(25.61) |
| 買取の代金 | 3,000円上がって15,000円 | 14,532円 | 25台(24.77) |
| 配送・梱包 | 1,000円上がって3,200円 | 16,532円 | 22台(21.78) |
| 保証の積立 | 5%から10%へ | 15,632円 | 24台(23.03) |
販売価格を1割下げた行を確かめます。保証の積立は34,200×0.05=1,710円、手数料は34,200×0.036=1,231.2円で、変動費は12,000+3,000+1,710+2,200+1,231.2=20,141.2円、限界利益は34,200-20,141.2=14,058.8円です。360,000÷14,058.8=25.61台で、26台になります。買取の代金の行は、変動費が23,468円、限界利益が14,532円で、360,000÷14,532=24.77台、25台です。配送の行は、限界利益が16,532円で、21.78台、22台です。保証の行は、変動費が12,000+3,000+3,800+2,200+1,368=22,368円、限界利益が15,632円で、23.03台、24台です。
販売価格が1割下がっただけで、分岐点は5台増え、作れる上限の26台に並びます。小さな単価の変化が、台数に大きく響くのは、限界利益が売値の46%しかないからです。売値の1割は3,800円で、限界利益17,532円の約22%にあたります。
逆向きの問いも、同じ表で解けます。「作れる台数の上限26台で、ちょうど分岐点になる売値は、いくらか」という問いです。保証の積立5%と決済手数料3.6%は、合わせて売値の8.6%なので、売値pから残る額は、0.914×p-(12,000+3,000+2,200)=0.914×p-17,200円です。これが、360,000÷26=13,846円以上であればよいので、0.914×p≧31,046、p≧約33,967円(10円の位で丸めて約33,970円)となります。34,000円で確かめると、0.914×34,000-17,200=13,876円で、360,000÷13,876=25.94台、26台です。つまり、売値は38,000円から約34,000円まで、約1割下がるところまでは、上限の26台に収まります。これが、この例の前提での、価格を下げてよい限度の目安です。ただし、安く売って台数を増やす作戦は、作業の上限に先に突き当たります。
8. 表の読み方
読み方を4つにまとめます。
1つ目は、分岐点の台数を、実際の仕入れと販売の速さに照らすことです。月に21台を売るには、同じ数かそれ以上の台数を買い取る必要があります。買い取ってから売れるまでの期間が長ければ、在庫が膨らんで現金が減ります。台数の計算は、現金の動きまでは教えてくれないので、その確認は資金繰り表で別に行います。
2つ目は、広告の効果を台数で測ることです。日本政策金融公庫の解説は、特定の費用を増やす場合、その費用を売上総利益率で割った額以上の売上の増加が見込めないと、効果があったとはいえない、と書いています。例の広告費25,000円なら、25,000÷17,532=1.43台、つまり広告のおかげで月に2台以上増えないと、広告費は回収できません。
3つ目は、固定費の1行を削るより、1台の限界利益を上げるほうが効くことがある点です。たとえば作業場の賃料を5,000円下げると、分岐点は360,000→355,000円で、355,000÷17,532=20.25台、21台のままです。一方、配送費を500円下げて限界利益を18,032円にすると、360,000÷18,032=19.96台で、20台に下がります。どちらを動かすと台数が変わるかを、表で試せます。
4つ目は、余裕がどれだけあるかを、安全余裕率で見ることです。J-Net21の解説は、損益分岐点売上高と実際の売上高を比べて安全性を見る指標として、安全余裕率を挙げています。この記事では、一般に使われる式「(実際の売上高-損益分岐点売上高)÷実際の売上高」で計算します。Bの固定費で月に24台売れたとします。売上は24×38,000=912,000円、損益分岐点売上高は約780,287円なので、(912,000-780,287)÷912,000=0.144、つまり約14.4%です。このとき利益は、24×17,532-360,000=60,768円です。余裕率が小さいほど、売上が少し落ちただけで赤字に戻ります。売上が14.4%落ちたら、損益分岐点に並ぶということです。
9. 見積もりが甘くなりやすいのは、どこなのか
固定費の拾い漏れと、買取や整備時間を最も良い1台で置くことが、分岐点を実際より低く見せます。
最後に、この表で見積もりが甘くなりやすい所を挙げます。
固定費の拾い漏れ。 通信費、保険料、広告費、車検や税金の積立は、月ごとに支払いがないので、抜けやすい費用です。年額で払うものは、12で割って月額に入れます。創業手帳の解説も、水道光熱費や広告宣伝費のように月ごとに変わる費用は、年間の支払額で捉えるため、固定費に含めるとしています。
買取の代金を、最も安い仕入れで置く。 安く買えた1台を、標準にしていないでしょうか。買取の代金は、実際に何台か買った平均で置きます。整備できず部品取りに回す台や、売れずに値引きする台が出ることも、変動費の「保証の積立」や「値引き」に含めておきます。
整備の時間を、うまくいった1台で置く。 上限の台数は、1台の整備時間で決まります。最初の数台は、予想より長くかかることが多いので、最初の5台を実測してから置きます。
価格を、最初から高めに置く。 中古品の価格は、競合の出品や相場で動きます。J-Net21の解説は、客数や客単価を、「希望的観測ではなく」現実的に見積もるよう求めています。価格を1割下げた表を、必ず並べておきます。
自分の取り分を、いつまでも0にしておく。 取り分を含めない計算は、始めの数か月の見通しには使えます。ただ、事業として続けるなら、取り分を含めた台数で、続けられるかを見ます。例では、取り分を含めない場合の8台と、含めた場合の21台の間に、13台の差があります。
10. 最初の一歩を決める
表を埋めたら、次の1週間で、仮の値を実測の値に置き換えます。まず、買取の代金と部品代は、実際に5台ほど買い取り、整備して、かかった額と時間を記録します。配送費は、運送会社から2社以上の見積を取ります。固定費は、見積書や契約書で確かめられる行から、先に確定させます。確かめられた行は「確定」、確かめていない行は「仮」と書き分けておくと、どの数字が分岐点を動かしているかが、後から追えます。
11. 前提を1割ずつ動かす
7節は金額で動かした試しでした。動かし方の大きさをそろえるため、Bの固定費360,000円のまま、前提を1つずつ、悪い方向へ1割だけ動かしました(販売価格は1割下げ、ほかは1割上げ)。
| 動かした前提 | 1台の限界利益(円) | 分岐点の台数 | 基準との差 |
|---|---|---|---|
| 基準 | 17,532 | 21台(20.53) | 0 |
| 販売価格を1割下げる | 14,059 | 26台(25.61) | +5.07台 |
| 固定費を1割上げる | 17,532 | 23台(22.59) | +2.05台 |
| 買取の代金を1割上げる | 16,332 | 23台(22.04) | +1.51台 |
| 部品・資材を1割上げる | 17,232 | 21台(20.89) | +0.36台 |
| 配送・梱包を1割上げる | 17,312 | 21台(20.79) | +0.26台 |
| 保証の積立率を1割上げる | 17,342 | 21台(20.76) | +0.22台 |
| 決済手数料の率を1割上げる | 17,395 | 21台(20.70) | +0.16台 |
分岐点がいちばん動いたのは販売価格で、5.07台増えて26台になり、作れる上限の26台に並びました。固定費の1割増が2.05台、買取の代金の1割増が1.51台で続き、部品・配送・保証・手数料率は、1割動かしても0.4台に届きませんでした。固定費を2割増やすと25台で、上限まで残り1台です。販売価格の1割は3,800円で、1台の限界利益の約22%にあたるため、同じ1割でも響き方が違います。
12. 検証したこと
記事の表を実際に表計算で作り、本文の数字が合うかを確かめました。確かめた日は2026年11月17日です。
- 使った道具: LibreOffice 26.8.2.2(数式の再計算)、Python 3.13.11とopenpyxl 3.1.5(表の作成と値の読み出し)、画面の撮影にPlaywright 1.63.0とChromium 153。OSはmacOS 27.2.1です。
- 作ったもの: 表計算ファイル1つ(損益分岐点、1割動かす、本文7節の再現の3枚。数式は165個)。入力の欄は黄色、数式の欄は青色に分けました。
- 照らした数字: 本文と表の数字58個を、再計算した値と1つずつ照らし、合わなかった数字は0個でした。AとBの固定費、7節の4つの動かし方、安全余裕率、売値の限度を含みます。
- 丸めで差が出た所: 5節の売上高の確かめは、丸めた20.53台で掛けると780,140円、丸めない値では780,287円で、147円の差が出ました。本文に丸め方を書き足しています。
- 入力を変える試し: 販売価格を38,000円から34,200円に変えると、Bの分岐点が26台に変わることを、再計算で確かめました。
- 前提を動かす試し: 11節のとおりです。販売価格の1割が、分岐点をいちばん動かしました。
- 出典との照らし合わせ: 安全余裕率の式は、出典のJ-Net21のページに、指標の説明はあっても式が文字で載っていなかったため、式を出典のものとして書かず、一般に使われる式と書き直しました。
- かかった時間: 5本の記事をまとめて検証し、全体で約14分でした(表の作成、再計算、照合、画像の撮影、本文の直しをあわせた時間で、1本あたりに直すと約3分)。これは機械での表の作成と再計算の時間で、人が事業の計画を立てたり数字を集めたりする時間ではありません。
- うまくいかなかった所: 最初に撮った動かし方の画像は、列の見出しが切れていたので、見出しを短くして撮り直しました。
- 確かめていないこと: 販売価格・買取の代金・整備の時間などは仮の値で、実際の中古品の相場や整備にかかる時間は調べていません。決済手数料3.6%は、Stripeの料金ページを11月17日にも開いて同じ率だと確かめましたが、料金は変わります。
まとめ
損益分岐点の台数は、固定費を、1台あたりの限界利益で割って出します。例では、取り分を含めない固定費130,000円で8台、パートの人件費と自分の取り分を含めた360,000円で21台でした。そこに、作れる台数の上限26台と、価格や仕入れを動かした場合の台数を並べると、計画の余裕が見えます。
台数の計算は、現金の動きを教えてくれません。分岐点が出たら、次は月ごとの資金繰りで、最もお金が減る月を見ます。数字の置き方や、固定費と変動費の分け方に迷ったときは、表の記入から一緒に見直せます。
よくある質問
損益分岐点は、売上高と販売台数のどちらで出すのがよいですか。
最初は販売台数で出すことをおすすめします。単価が1種類なら、台数のほうが「月に何台売るのか」「作業が間に合うのか」を、そのまま現場の数字と照らせます。売上高で出す式も、J-Net21の解説にあるとおり固定費を限界利益率で割れば求まります。複数の商品があるなら、売上高で出して、商品の構成比を別に置きます。
固定費か変動費か迷う費用は、どちらに入れますか。
日本政策金融公庫の解説は、迷ったときは「疑わしきは固定費」と考えるのが鉄則としています。変動費に入れると、損益分岐点が実際より低く出て、計画が甘くなるからです。広告費や水道光熱費のように月ごとに動くものは、年間の額を12で割った月額を固定費に入れる方法もあります。
損益分岐点を超えれば、事業は成功といえますか。
いえません。損益分岐点は、赤字が止まる売上の線で、投資した元手が戻る線ではありません。作業場の敷金や工具の購入のような最初の支出、売れるまで持つ在庫の資金、自分の取り分は、別に見る必要があります。この表で分かるのは、「毎月の運営で赤字が出ない台数」です。
分岐点の台数が、作れる台数の上限を超えたらどうなりますか。
その形では、計画が成り立たないということです。打つ手は、固定費を下げる、1台の単価を上げる、変動費を下げる、作業時間を縮めて作れる台数を増やす、のいずれかです。この記事の例では、売値を1割下げた場合の分岐点が26台となり、作業時間から出した上限の26台に並びます。
月ごとに売れ行きが違う場合は、どう扱いますか。
月の平均で出した台数を、繁忙月と閑散月に当てはめて見直します。たとえば閑散月に売れる台数が分岐点を下回る月が続くなら、その月の赤字を、繁忙月の黒字で補える蓄えが要ります。月ごとの現金の動きは、資金繰り表で別に確かめます。
参照元・出典
- 損益分岐点とは何ですか(J-Net21 中小企業ビジネス支援サイト)(確認日: 2026-11-16)
- 損益分岐点売上高・目標売上高の求め方(J-Net21 起業・創業マニュアル)(確認日: 2026-11-16)
- 損益分岐点の計算方法(創業手帳)(確認日: 2026-11-16)
- 第6回 赤字にならない売上はいくら?損益分岐点売上高と売上高目標(日本政策金融公庫 START)(確認日: 2026-11-16)
- 販売・仕入計画の書き方(J-Net21 起業・創業マニュアル)(確認日: 2026-11-16)
- Stripeの料金体系(日本)(確認日: 2026-11-16)
FREE CONSULTATION
「うちの場合はどうか」から
記事の考え方を、そのままご自身の事業に当ててみたい方へ。アイデア段階でも、機能リストがある段階でも構いません。 2営業日以内に、担当者からメールでご返信します。営業のお電話はしません。相談は無料です。
運営:株式会社miitaso(会社概要)
RELATED